章节 12
演讲六:慈善基金会的投资实践
读进去
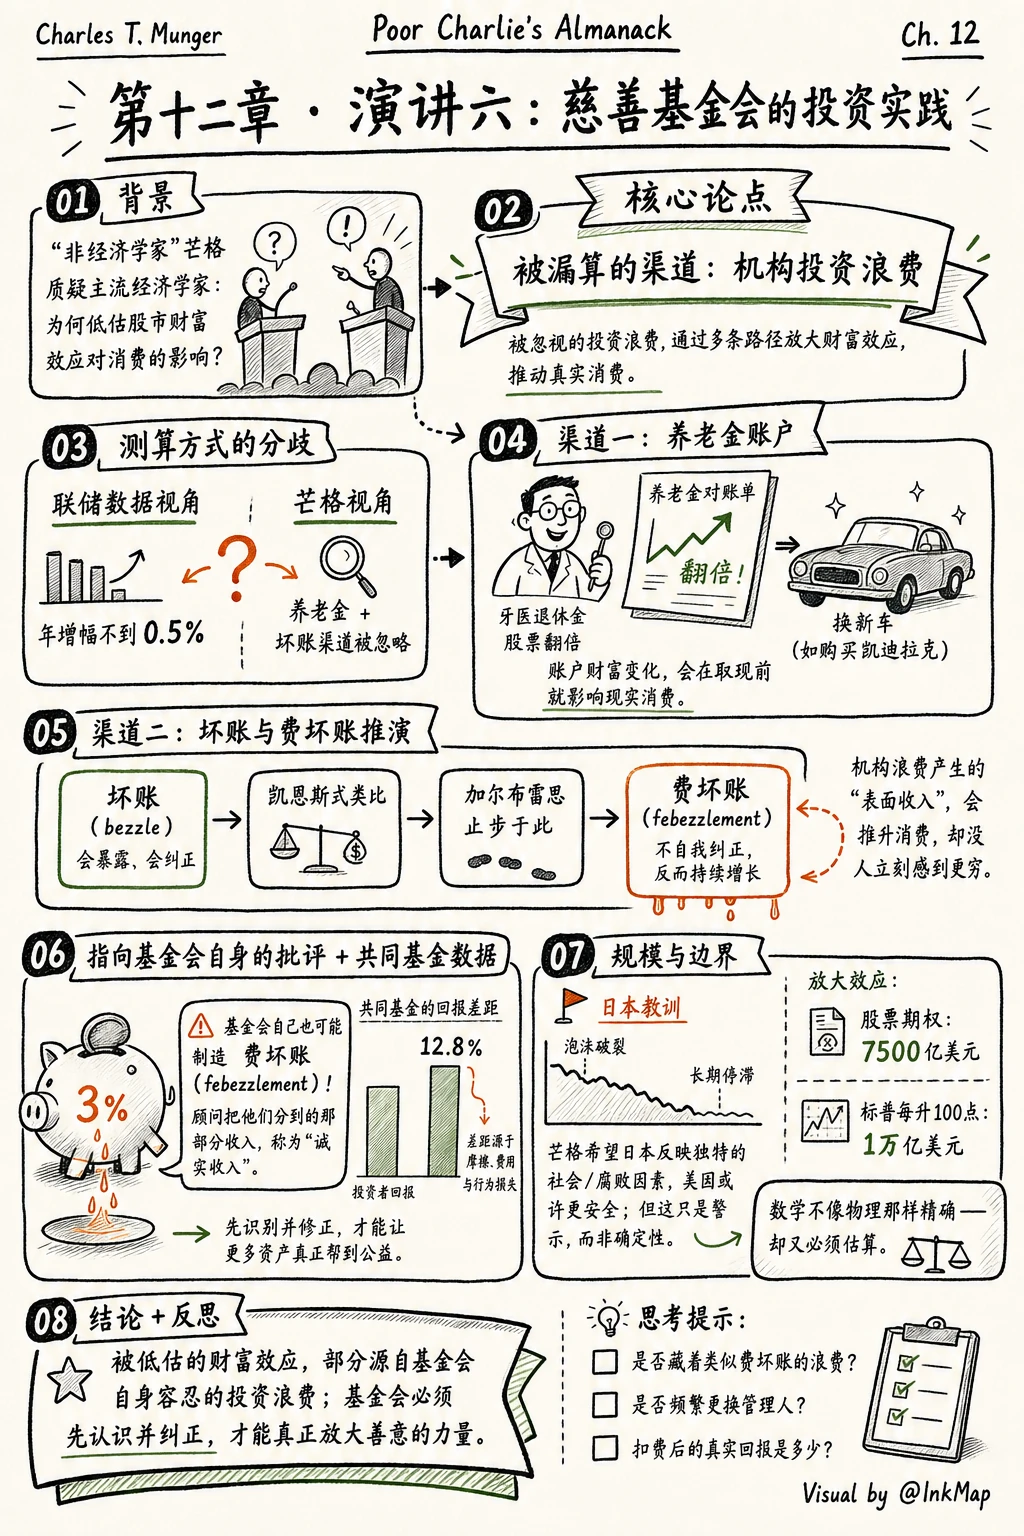
股市上涨对消费的刺激,比经济学家算出来的大得多。芒格没有用复杂的模型,他指出了一个被忽略的渠道:养老金账户。人们看到退休账户里的数字涨了,即使没有变现,也会觉得自己更有钱,于是更敢花钱。这个判断反直觉的地方在于,它把“财富效应”从纸面数据拉回到了人的心理感受。
 打开原图 ↗
画出来
这一章里,财富效应、费坏账和基金会自身的行为是三个互相支撑的观点。文字里它们像三块独立的拼图,沿着图里的结构看能看到:财富效应被低估,是因为费坏账这种隐性浪费没有进入统计;而费坏账之所以能持续存在,是因为资产上涨让基金会管理者感觉良好,不愿意去算扣费后的真实收益。三个观点合起来,指向同一个结论:账面繁荣会系统性地掩盖真实损耗。
再想一遍
个人投资里也有类似的费坏账。频繁查看账户、追涨杀跌、换基金,每一次操作都觉得自己在做正确的事,但长期下来,实际收益比基金本身表现落后超过 5 个百分点。这不是智商问题,是行为模式问题。芒格把矛头指向基金会,但普通投资者同样在制造自己的费坏账,只是规模小到不容易被察觉。
带回生活
费坏账这个概念最锋利的地方在于:它不需要有人故意作恶,只要每个人都按行业惯例拿钱、按惯例换仓,浪费就会自动累积。所以判断一个投资体系好不好,不能只看它涨了多少,要看它扣掉所有隐性成本之后,还剩下多少真实回报。