章节 31
第31章 · 风险政策
读进去
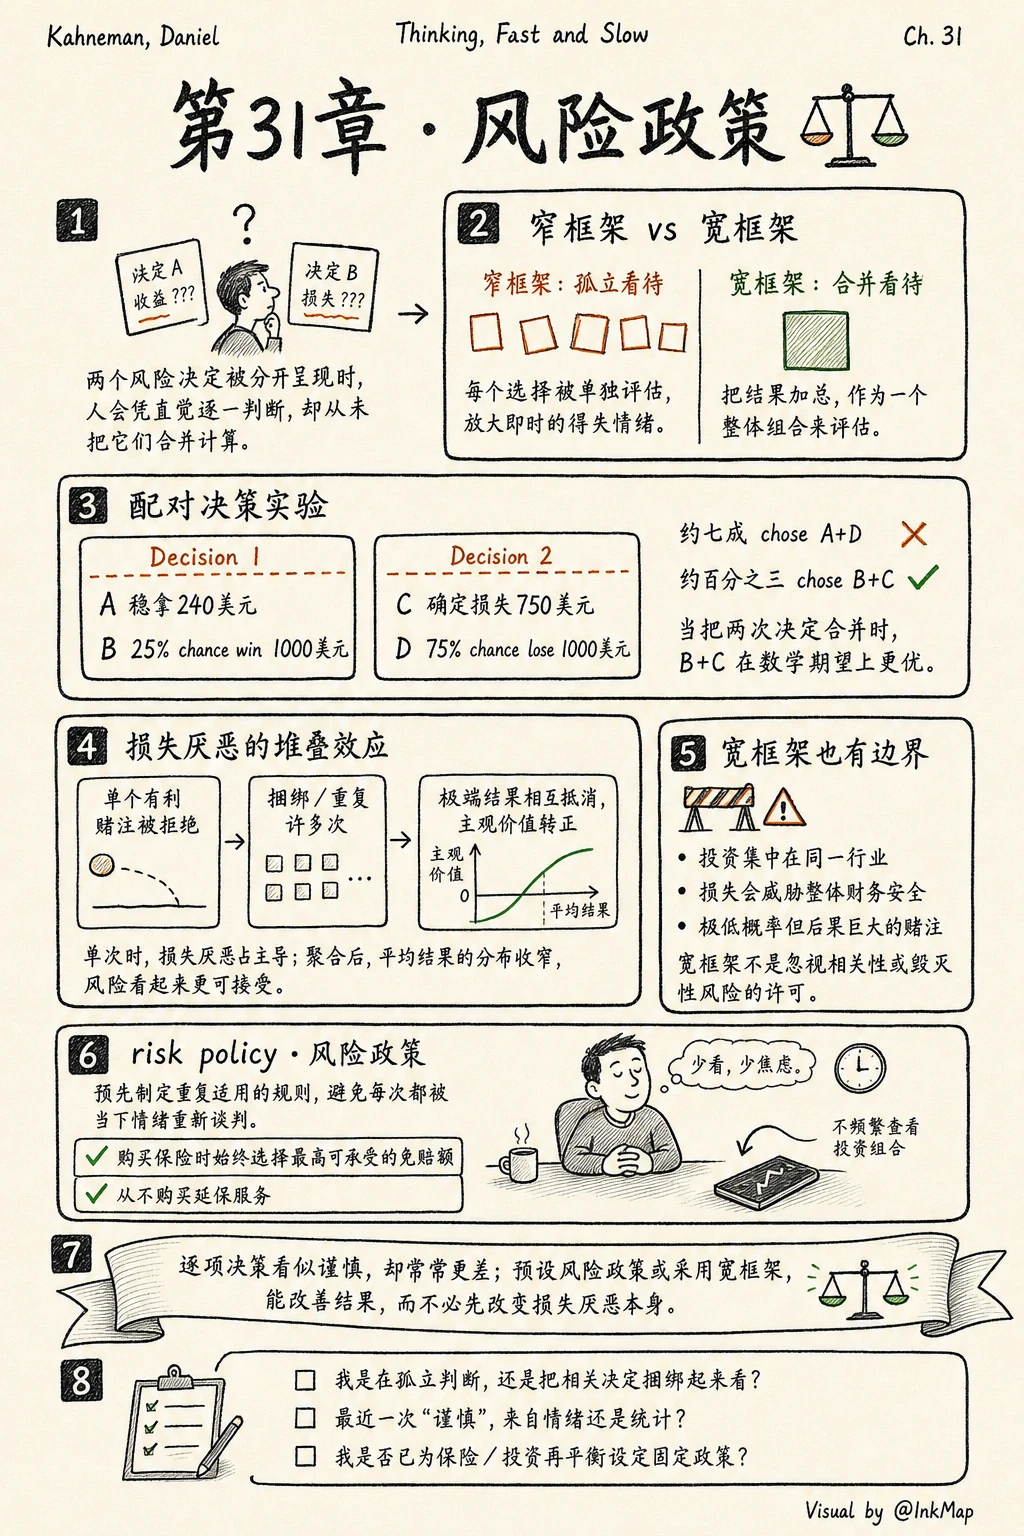
分开看都合理的决定,合起来可能是个亏本买卖。卡尼曼用配对赌局实验展示了一个隐蔽的陷阱:人们逐一评估每个风险时,会本能地偏好确定的小利、回避确定的小损,但把这些选择叠加起来,得到的组合在数学上劣于他们几乎不会选的另一个组合。窄框架让每个决策都变成一场情绪化的微型审判,而宽框架把多个决策打包,让极端结果相互抵消,整体反而更优。这不是说人应该变成冷酷的期望值计算器,而是说,如果每次都在当下重新权衡,损失厌恶会反复赢过理性。预设风险政策——比如保险永远选高免赔额——就是把宽框架制度化,让未来的自己不必再和情绪搏斗。
 打开原图 ↗
画出来
这一章的核心结构是“窄框架如何一步步导致系统性亏损”,但文字里容易把因果链压成一句结论。我用图,是为了把链条拆开:孤立评估→偏好确定收益/回避确定损失→每个选择看似合理→合并后整体劣化→需要预设政策来切断链条。如果只画“窄框架不好,宽框架好”,就丢掉了中间最关键的机制——损失厌恶在单次决策中的强度不变,但打包后极端结果相互抵消,整体吸引力才上升。视觉化能让读者看到,宽框架不是改变了心理,而是改变了心理被触发的频率。
再想一遍
技术团队做架构决策时,窄框架几乎无处不在。每个服务单独选择“最稳妥”的方案,结果整个系统变得过度保守:每个组件都加了重试和超时,但级联起来反而放大了雪崩风险;每个团队都为了自己的SLA拒绝跨团队依赖,结果全局交付速度被拖垮。风险政策在这里的对应物是架构原则:预先约定在什么条件下允许牺牲局部确定性来换取全局弹性,而不是每次遇到具体问题都重新争论。没有这样的预设,每个评审会都会变成损失厌恶的战场。
带回生活
宽框架不是万能药。卡尼曼自己划了边界:只有当风险彼此独立、损失不危及整体安全、且不是小概率大赔付时,打包评估才成立。如果把这些条件拿掉,宽框架反而会掩盖真正的尾部风险。所以,风险政策的价值不在于它总是正确,而在于它把决策从情绪化的当下抽离出来,放到一个更冷静的时点去制定。真正的问题不是“这次要不要冒险”,而是“我是否已经为这一类冒险设好了规则”。